Domain checkservice.de kaufen?
Wir ziehen mit dem Projekt
checkservice.de um.
Sind Sie am Kauf der Domain
checkservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain checkservice.de kaufen?
Sind Sonderzahlungen steuerpflichtig?
Sind Sonderzahlungen steuerpflichtig? In den meisten Fällen ja, Sonderzahlungen wie Bonuszahlungen, Prämien oder Weihnachtsgeld sind steuerpflichtig und müssen in der Regel versteuert werden. Die Steuerpflicht hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Sonderzahlung und dem Steuersatz des Empfängers. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. Es gibt auch steuerfreie Sonderzahlungen, wie zum Beispiel Sachbezüge oder bestimmte Zuschüsse, die nicht der Einkommenssteuer unterliegen. **
Sind Sonderzahlungen sozialversicherungspflichtig?
Sonderzahlungen wie Weihnachtsgeld oder Urlaubsgeld sind grundsätzlich sozialversicherungspflichtig. Das bedeutet, dass sie in die Berechnung der Sozialversicherungsbeiträge einbezogen werden. Allerdings gibt es bestimmte Freibeträge und Grenzwerte, bis zu denen Sonderzahlungen steuer- und sozialversicherungsfrei sind. Es ist wichtig, diese Regelungen zu beachten, um keine unerwarteten Abzüge zu erhalten. Arbeitgeber sind verpflichtet, die Sozialversicherungsbeiträge korrekt zu berechnen und abzuführen. Bei Unsicherheiten oder Fragen zur Sozialversicherungspflicht von Sonderzahlungen empfiehlt es sich, sich an einen Steuerberater oder die zuständige Krankenkasse zu wenden. **
Ähnliche Suchbegriffe für Sonderzahlungen
Top-Angebote
Produkte zum Begriff Sonderzahlungen:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
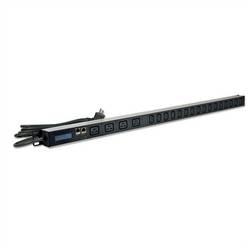
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Wasserleitfähigkeitssensor Für Die Prüfung Und Überwachung Der Flüssigkeitsqualität (testmodul)Merkmale: 1. Hohe Kompatibilität und einfache Verbindung, Plug & Play, kein Löten erforderlich. 2. Mit wasserdichter Sonde, kann über längere Zeiträume in Wasser eingetaucht werden, sehr praktisch. 3. Die Anregungsquelle ist ein Wechselstromsignal, wodurch eine Sondenpolarisation effektiv verhindert wird. 4. Komfortabel in der Anwendung und mit guter Leistung, kleine Größe, leicht zu transportieren und zu verstauen. 5. Hervorragende Verarbeitung, perfekter Ersatz für das alte Gerät und lange Lebensdauer. Spezifikationen: Artikeltyp: Wasserleitfähigkeitssensor Signaladapterplatine: Eingangsspannung: DC 3,3–5,5 V Ausgangssignal: 0–2,3 V Betriebsstrom: 3–6 mA Messbereich: 0–1000 ppm Messgenauigkeit: ±10 % FS (25 °C) Größe: ca. 42 x 32 mm / 1,7 x 1,3 Zoll Modulschnittstelle: XH2.54-3P Elektrodenschnittstelle: XH2.54-2P Sonde: Anzahl der Sonden: 2 Gesamtlänge: ca. 83 cm / 32,7 Zoll Anschluss: XH2.54-2P Farbe: Weiß Sonstiges: Wasserdichte Sonde Produktübersicht: Dieses Gerät dient zur Messung der allgemeinen Wasserqualität im Haushalt. Leitungswasser hat üblicherweise einen pH-Wert unter 100, gereinigtes Wasser einen pH-Wert unter 10. Der kompatible Sensor misst den pH-Wert des Wassers. Dieser Wert gibt Aufschluss über die Reinheit des Wassers und kann zur Wasserqualitätsprüfung im Haushalt und in der Hydrokultur eingesetzt werden. (Gesamtmengen gelöster Feststoffe): Gibt an, wie viele Milligramm gelöste Feststoffe in 1 Liter Wasser gelöst sind. Je höher der Wert, desto mehr Feststoffe enthält das Wasser und desto unreiner ist es. Daher kann die Wassermenge als Grundlage für die Beurteilung der Wasserreinheit dienen. Üblicherweise wird ein Stift zur Messung verwendet. Obwohl kostengünstig und einfach zu bedienen, kann es keine Daten an das Steuerungssystem übertragen, keine Langzeit-Online-Überwachung durchführen oder die Wasserqualität analysieren. Der Einsatz eines Spezialinstruments, das zwar hochpräzise Daten überträgt, ist sehr teuer. Um dieses Problem zu lösen, haben wir diesen kompatiblen Sensor entwickelt, der nach Anschluss an den Controller zur Messung der Wasserqualität eingesetzt werden kann. Das Produkt ist sofort einsatzbereit und einfach zu bedienen. Der breite Spannungsbereich von 3,3–5,5 V und der analoge Signalausgang von 0–2,3 V machen das Produkt mit 5-V- und 3,3-V-Steuerungssystemen kompatibel und ermöglichen so eine einfache Integration in bestehende Systeme. Die Anregungsquelle für die Messung verwendet ein Wechselstromsignal, wodurch die Sondenpolarisation effektiv verhindert, die Lebensdauer der Sonde verlängert und die Stabilität des Ausgangssignals erhöht wird. Die Sonde ist wasserdicht und kann über längere Zeiträume in Wasser eingetaucht werden. Dieses Produkt eignet sich für die Wasserqualitätsprüfung in Hauswassersystemen, Hydrokulturen und anderen Anwendungen. Mit diesem Sensor können Sie ganz einfach einen Detektor bauen und die Wasserreinheit überprüfen, um Ihre Wasserqualität zu verbessern. Lieferumfang: 1 x...32,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
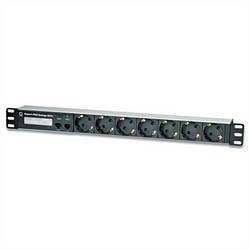
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind einmalige Sonderzahlungen steuerfrei?
Sind einmalige Sonderzahlungen steuerfrei? In der Regel sind einmalige Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen steuerpflichtig. Sie werden wie reguläres Einkommen behandelt und unterliegen somit der Einkommenssteuer. Es gibt jedoch bestimmte Freibeträge und Steuerregelungen, die je nach Land und individueller Situation gelten können. Es ist ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genauen steuerlichen Auswirkungen von einmaligen Sonderzahlungen zu informieren. Es kann auch Unterschiede geben, je nachdem ob die Sonderzahlung vom Arbeitgeber oder von anderer Stelle kommt. **
-
Werden Sonderzahlungen höher versteuert?
Werden Sonderzahlungen höher versteuert? Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen werden in der Regel genauso besteuert wie das reguläre Gehalt. Allerdings können sie dazu führen, dass der Steuersatz für das gesamte Einkommen höher ausfällt, da sie das zu versteuernde Einkommen erhöhen. Es kann also sein, dass aufgrund von Sonderzahlungen mehr Steuern gezahlt werden müssen. Es ist daher ratsam, sich vorher über die steuerlichen Auswirkungen von Sonderzahlungen zu informieren und gegebenenfalls steuerliche Vorsorge zu treffen. **
-
Wann bekommt man Sonderzahlungen?
Sonderzahlungen werden in der Regel zusätzlich zum regulären Gehalt gezahlt und können verschiedene Formen annehmen, wie zum Beispiel Weihnachts- oder Urlaubsgeld. Diese Zahlungen werden oft einmal im Jahr ausgezahlt, in der Regel vor Feiertagen oder zu bestimmten Anlässen. Die genauen Bedingungen für Sonderzahlungen können jedoch je nach Unternehmen variieren. Es ist wichtig, die jeweiligen Vertragsbedingungen oder Tarifverträge zu prüfen, um zu erfahren, wann man Anspruch auf Sonderzahlungen hat. In einigen Fällen können auch individuelle Vereinbarungen mit dem Arbeitgeber getroffen werden, um Sonderzahlungen zu erhalten. **
-
Wer hat Anspruch auf Sonderzahlungen?
Wer hat Anspruch auf Sonderzahlungen? Sonderzahlungen können je nach Unternehmen und Vereinbarung unterschiedlich geregelt sein. In der Regel haben jedoch Mitarbeiter, die in einem festen Arbeitsverhältnis stehen, Anspruch auf Sonderzahlungen wie beispielsweise Weihnachts- oder Urlaubsgeld. Oftmals sind auch tarifliche Regelungen oder Betriebsvereinbarungen ausschlaggebend für den Anspruch auf Sonderzahlungen. Es ist ratsam, im Arbeitsvertrag oder in den entsprechenden Regelungen des Unternehmens nachzulesen, um Klarheit über die Anspruchsberechtigung zu erhalten. **


Kann der Arbeitgeber Sonderzahlungen zurückfordern?
Kann der Arbeitgeber Sonderzahlungen zurückfordern? In der Regel kann der Arbeitgeber Sonderzahlungen wie Weihnachtsgeld oder Bonuszahlungen nicht ohne weiteres zurückfordern. Es gibt jedoch Ausnahmefälle, in denen der Arbeitgeber das Recht hat, bereits ausgezahlte Sonderzahlungen zurückzufordern, z.B. wenn sie aufgrund eines Irrtums oder einer falschen Berechnung geleistet wurden. Es ist wichtig, dass der Arbeitgeber klare Regelungen bezüglich der Rückforderung von Sonderzahlungen im Arbeitsvertrag festlegt, um Missverständnisse zu vermeiden. Letztendlich sollten Arbeitgeber und Arbeitnehmer im Falle einer Rückforderung versuchen, eine einvernehmliche Lösung zu finden. **
Werden Sonderzahlungen beim Arbeitslosengeld berücksichtigt?
Werden Sonderzahlungen beim Arbeitslosengeld berücksichtigt? Sonderzahlungen wie Weihnachts- oder Urlaubsgeld werden in der Regel nicht beim Arbeitslosengeld berücksichtigt, da sie als einmalige Einkünfte gelten. Allerdings können regelmäßige Sonderzahlungen, die Teil des normalen Gehalts sind, in die Berechnung des Arbeitslosengeldes einfließen. Es ist wichtig, alle Einkünfte und Sonderzahlungen beim Antrag auf Arbeitslosengeld anzugeben, um eine korrekte Berechnung zu gewährleisten. Es empfiehlt sich, sich bei der zuständigen Arbeitsagentur oder einem Berater über die genauen Regelungen zu informieren. **
Top-Angebote
Produkte zum Begriff Sonderzahlungen:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Sonderzahlungen steuerpflichtig?
Sind Sonderzahlungen steuerpflichtig? In den meisten Fällen ja, Sonderzahlungen wie Bonuszahlungen, Prämien oder Weihnachtsgeld sind steuerpflichtig und müssen in der Regel versteuert werden. Die Steuerpflicht hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Sonderzahlung und dem Steuersatz des Empfängers. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. Es gibt auch steuerfreie Sonderzahlungen, wie zum Beispiel Sachbezüge oder bestimmte Zuschüsse, die nicht der Einkommenssteuer unterliegen. **
-
Sind Sonderzahlungen sozialversicherungspflichtig?
Sonderzahlungen wie Weihnachtsgeld oder Urlaubsgeld sind grundsätzlich sozialversicherungspflichtig. Das bedeutet, dass sie in die Berechnung der Sozialversicherungsbeiträge einbezogen werden. Allerdings gibt es bestimmte Freibeträge und Grenzwerte, bis zu denen Sonderzahlungen steuer- und sozialversicherungsfrei sind. Es ist wichtig, diese Regelungen zu beachten, um keine unerwarteten Abzüge zu erhalten. Arbeitgeber sind verpflichtet, die Sozialversicherungsbeiträge korrekt zu berechnen und abzuführen. Bei Unsicherheiten oder Fragen zur Sozialversicherungspflicht von Sonderzahlungen empfiehlt es sich, sich an einen Steuerberater oder die zuständige Krankenkasse zu wenden. **
-
Sind einmalige Sonderzahlungen steuerfrei?
Sind einmalige Sonderzahlungen steuerfrei? In der Regel sind einmalige Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen steuerpflichtig. Sie werden wie reguläres Einkommen behandelt und unterliegen somit der Einkommenssteuer. Es gibt jedoch bestimmte Freibeträge und Steuerregelungen, die je nach Land und individueller Situation gelten können. Es ist ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genauen steuerlichen Auswirkungen von einmaligen Sonderzahlungen zu informieren. Es kann auch Unterschiede geben, je nachdem ob die Sonderzahlung vom Arbeitgeber oder von anderer Stelle kommt. **
-
Werden Sonderzahlungen höher versteuert?
Werden Sonderzahlungen höher versteuert? Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen werden in der Regel genauso besteuert wie das reguläre Gehalt. Allerdings können sie dazu führen, dass der Steuersatz für das gesamte Einkommen höher ausfällt, da sie das zu versteuernde Einkommen erhöhen. Es kann also sein, dass aufgrund von Sonderzahlungen mehr Steuern gezahlt werden müssen. Es ist daher ratsam, sich vorher über die steuerlichen Auswirkungen von Sonderzahlungen zu informieren und gegebenenfalls steuerliche Vorsorge zu treffen. **
Ähnliche Suchbegriffe für Sonderzahlungen
-
ZOTERNEN Wasserleitfähigkeitssensor Für Die Prüfung Und Überwachung Der Flüssigkeitsqualität (testmodul)Merkmale: 1. Hohe Kompatibilität und einfache Verbindung, Plug & Play, kein Löten erforderlich. 2. Mit wasserdichter Sonde, kann über längere Zeiträume in Wasser eingetaucht werden, sehr praktisch. 3. Die Anregungsquelle ist ein Wechselstromsignal, wodurch eine Sondenpolarisation effektiv verhindert wird. 4. Komfortabel in der Anwendung und mit guter Leistung, kleine Größe, leicht zu transportieren und zu verstauen. 5. Hervorragende Verarbeitung, perfekter Ersatz für das alte Gerät und lange Lebensdauer. Spezifikationen: Artikeltyp: Wasserleitfähigkeitssensor Signaladapterplatine: Eingangsspannung: DC 3,3–5,5 V Ausgangssignal: 0–2,3 V Betriebsstrom: 3–6 mA Messbereich: 0–1000 ppm Messgenauigkeit: ±10 % FS (25 °C) Größe: ca. 42 x 32 mm / 1,7 x 1,3 Zoll Modulschnittstelle: XH2.54-3P Elektrodenschnittstelle: XH2.54-2P Sonde: Anzahl der Sonden: 2 Gesamtlänge: ca. 83 cm / 32,7 Zoll Anschluss: XH2.54-2P Farbe: Weiß Sonstiges: Wasserdichte Sonde Produktübersicht: Dieses Gerät dient zur Messung der allgemeinen Wasserqualität im Haushalt. Leitungswasser hat üblicherweise einen pH-Wert unter 100, gereinigtes Wasser einen pH-Wert unter 10. Der kompatible Sensor misst den pH-Wert des Wassers. Dieser Wert gibt Aufschluss über die Reinheit des Wassers und kann zur Wasserqualitätsprüfung im Haushalt und in der Hydrokultur eingesetzt werden. (Gesamtmengen gelöster Feststoffe): Gibt an, wie viele Milligramm gelöste Feststoffe in 1 Liter Wasser gelöst sind. Je höher der Wert, desto mehr Feststoffe enthält das Wasser und desto unreiner ist es. Daher kann die Wassermenge als Grundlage für die Beurteilung der Wasserreinheit dienen. Üblicherweise wird ein Stift zur Messung verwendet. Obwohl kostengünstig und einfach zu bedienen, kann es keine Daten an das Steuerungssystem übertragen, keine Langzeit-Online-Überwachung durchführen oder die Wasserqualität analysieren. Der Einsatz eines Spezialinstruments, das zwar hochpräzise Daten überträgt, ist sehr teuer. Um dieses Problem zu lösen, haben wir diesen kompatiblen Sensor entwickelt, der nach Anschluss an den Controller zur Messung der Wasserqualität eingesetzt werden kann. Das Produkt ist sofort einsatzbereit und einfach zu bedienen. Der breite Spannungsbereich von 3,3–5,5 V und der analoge Signalausgang von 0–2,3 V machen das Produkt mit 5-V- und 3,3-V-Steuerungssystemen kompatibel und ermöglichen so eine einfache Integration in bestehende Systeme. Die Anregungsquelle für die Messung verwendet ein Wechselstromsignal, wodurch die Sondenpolarisation effektiv verhindert, die Lebensdauer der Sonde verlängert und die Stabilität des Ausgangssignals erhöht wird. Die Sonde ist wasserdicht und kann über längere Zeiträume in Wasser eingetaucht werden. Dieses Produkt eignet sich für die Wasserqualitätsprüfung in Hauswassersystemen, Hydrokulturen und anderen Anwendungen. Mit diesem Sensor können Sie ganz einfach einen Detektor bauen und die Wasserreinheit überprüfen, um Ihre Wasserqualität zu verbessern. Lieferumfang: 1 x...32,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychiatrische BegutachtungPsychiatrische Begutachtung , Ein praktisches Handbuch für Ärzte und Juristen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 7. Auflage, Erscheinungsjahr: 20201013, Produktform: Leinen, Redaktion: Dreßing, Harald~Habermeyer, Elmar, Auflage: 21007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 928, Abbildungen: 17 farbige Abbildungen, Keyword: Forensik; Gutachten; Sicherheitsverwahrungsgesetz; forensische Psychiatrie, Fachschema: Gutachten / Medizin, Pflege, Psychiatrie~Innere Medizin~Medizin / Innere Medizin~Medizin / Allgemeines, Einführung, Lexikon~Psychiatrie - Psychiater~Forensik / Psychiatrie~Psychiatrie (Gericht)~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Medizin, allgemein~Rechtsmedizin, Forensik~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Psychiatrie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 928, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 277, Breite: 217, Höhe: 43, Gewicht: 2671, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437229022 9783437229015 9783437229008 9783437514005 9783437115325 9783437109171, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,240,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man Sonderzahlungen?
Sonderzahlungen werden in der Regel zusätzlich zum regulären Gehalt gezahlt und können verschiedene Formen annehmen, wie zum Beispiel Weihnachts- oder Urlaubsgeld. Diese Zahlungen werden oft einmal im Jahr ausgezahlt, in der Regel vor Feiertagen oder zu bestimmten Anlässen. Die genauen Bedingungen für Sonderzahlungen können jedoch je nach Unternehmen variieren. Es ist wichtig, die jeweiligen Vertragsbedingungen oder Tarifverträge zu prüfen, um zu erfahren, wann man Anspruch auf Sonderzahlungen hat. In einigen Fällen können auch individuelle Vereinbarungen mit dem Arbeitgeber getroffen werden, um Sonderzahlungen zu erhalten. **
-
Wer hat Anspruch auf Sonderzahlungen?
Wer hat Anspruch auf Sonderzahlungen? Sonderzahlungen können je nach Unternehmen und Vereinbarung unterschiedlich geregelt sein. In der Regel haben jedoch Mitarbeiter, die in einem festen Arbeitsverhältnis stehen, Anspruch auf Sonderzahlungen wie beispielsweise Weihnachts- oder Urlaubsgeld. Oftmals sind auch tarifliche Regelungen oder Betriebsvereinbarungen ausschlaggebend für den Anspruch auf Sonderzahlungen. Es ist ratsam, im Arbeitsvertrag oder in den entsprechenden Regelungen des Unternehmens nachzulesen, um Klarheit über die Anspruchsberechtigung zu erhalten. **
-
Kann der Arbeitgeber Sonderzahlungen zurückfordern?
Kann der Arbeitgeber Sonderzahlungen zurückfordern? In der Regel kann der Arbeitgeber Sonderzahlungen wie Weihnachtsgeld oder Bonuszahlungen nicht ohne weiteres zurückfordern. Es gibt jedoch Ausnahmefälle, in denen der Arbeitgeber das Recht hat, bereits ausgezahlte Sonderzahlungen zurückzufordern, z.B. wenn sie aufgrund eines Irrtums oder einer falschen Berechnung geleistet wurden. Es ist wichtig, dass der Arbeitgeber klare Regelungen bezüglich der Rückforderung von Sonderzahlungen im Arbeitsvertrag festlegt, um Missverständnisse zu vermeiden. Letztendlich sollten Arbeitgeber und Arbeitnehmer im Falle einer Rückforderung versuchen, eine einvernehmliche Lösung zu finden. **
-
Werden Sonderzahlungen beim Arbeitslosengeld berücksichtigt?
Werden Sonderzahlungen beim Arbeitslosengeld berücksichtigt? Sonderzahlungen wie Weihnachts- oder Urlaubsgeld werden in der Regel nicht beim Arbeitslosengeld berücksichtigt, da sie als einmalige Einkünfte gelten. Allerdings können regelmäßige Sonderzahlungen, die Teil des normalen Gehalts sind, in die Berechnung des Arbeitslosengeldes einfließen. Es ist wichtig, alle Einkünfte und Sonderzahlungen beim Antrag auf Arbeitslosengeld anzugeben, um eine korrekte Berechnung zu gewährleisten. Es empfiehlt sich, sich bei der zuständigen Arbeitsagentur oder einem Berater über die genauen Regelungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.