Domain checkservice.de kaufen?
Wir ziehen mit dem Projekt
checkservice.de um.
Sind Sie am Kauf der Domain
checkservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain checkservice.de kaufen?
Ist Plan und Normalkosten?
Ist Plan und Normalkosten? Diese Frage bezieht sich darauf, ob die geplanten Kosten eines Projekts oder einer Aktivität mit den normalen Kosten übereinstimmen. Der Plan umfasst die geschätzten Kosten, die für die Durchführung eines Projekts erforderlich sind, während die Normalkosten die durchschnittlichen oder typischen Kosten für ähnliche Projekte oder Aktivitäten darstellen. Es ist wichtig, sicherzustellen, dass die geplanten Kosten mit den normalen Kosten übereinstimmen, um sicherzustellen, dass das Projekt im Budget bleibt und effizient durchgeführt wird. Abweichungen zwischen den geplanten und normalen Kosten können auf Probleme im Projektmanagement hinweisen und erfordern möglicherweise eine Überprüfung und Anpassung des Budgets. **
Ist und Normalkosten Unterschied?
Ist und Normalkosten Unterschied? Normalkosten sind die Kosten, die unter normalen Betriebsbedingungen für die Produktion eines bestimmten Guts anfallen. Sie dienen als Referenzpunkt für die Kostenplanung und -kontrolle. Im Gegensatz dazu sind Istkosten die tatsächlich angefallenen Kosten für die Produktion eines Guts zu einem bestimmten Zeitpunkt. Der Unterschied zwischen Ist- und Normalkosten kann auf Abweichungen in der Produktionsleistung, den Preisen für Ressourcen oder anderen Faktoren zurückzuführen sein. Die Analyse dieser Unterschiede kann Unternehmen dabei helfen, Effizienzsteigerungen vorzunehmen und Kosten zu senken. **
Ähnliche Suchbegriffe für Normalkosten
Top-Angebote
Produkte zum Begriff Normalkosten:
-
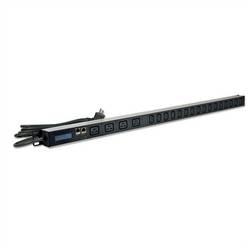
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
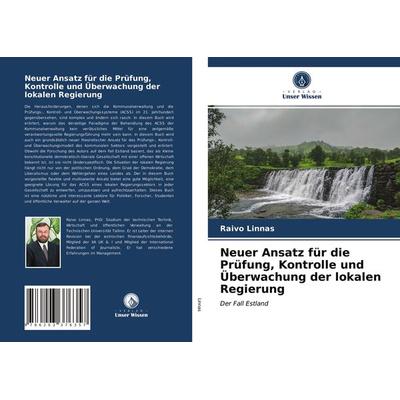
Neuer Ansatz für die Prüfung, Kontrolle und Überwachung der lokalen Regierung, Taschenbuch von Raivo Linnas, BoD - Books on Demand, 978-620-3-37635-7Neuer Ansatz Für Die Prüfung, Kontrolle Und Überwachung Der Lokalen Regierung, Taschenbuch Von Raivo Linnas, Bod - Books On Demand, 978-620-3-37635-7, Seitenanzahl: 20868,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
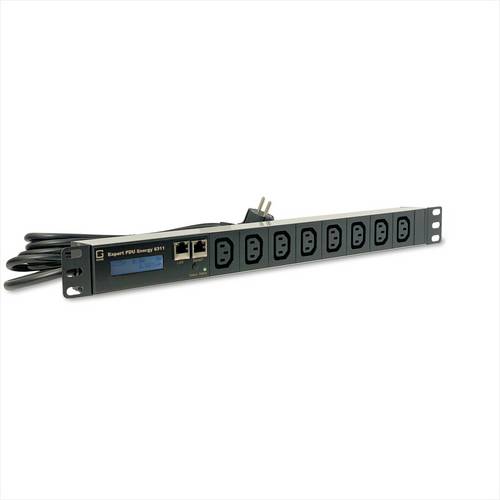
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Normalkosten?
Was versteht man unter Normalkosten? Normalkosten sind die Kosten, die unter normalen Betriebsbedingungen und unter normaler Auslastung eines Unternehmens anfallen. Sie dienen als Referenzpunkt für die Kostenplanung und -kontrolle. Normalkosten umfassen sowohl fixe als auch variable Kosten und werden oft auf Basis vergangener Erfahrungen oder branchenüblicher Standards geschätzt. Abweichungen von den Normalkosten können auf ineffiziente Prozesse, unerwartete Ereignisse oder Veränderungen im Marktumfeld hinweisen. Es ist wichtig, die Normalkosten regelmäßig zu überprüfen und anzupassen, um eine realistische Kostenbasis für die Unternehmensplanung zu gewährleisten. **
-
Was sind ist und Normalkosten?
Was sind Ist- und Normalkosten? Ist-Kosten sind die tatsächlich angefallenen Kosten für die Produktion von Gütern oder Dienstleistungen. Sie können je nach tatsächlichem Verbrauch von Ressourcen variieren. Normalkosten hingegen sind vorab festgelegte Kosten, die auf Basis von Schätzungen oder Erfahrungswerten berechnet werden. Sie dienen als Referenzpunkt für die Kostenkontrolle und -planung. Abweichungen zwischen Ist- und Normalkosten können auf Effizienzsteigerungen oder -mängel hinweisen und helfen Unternehmen, ihre Leistung zu bewerten und zu verbessern. **
-
Ist BAB kosten oder normalkosten?
BAB steht für Berufsausbildungsbeihilfe und ist eine finanzielle Unterstützung für Auszubildende. Es handelt sich dabei um eine Förderung, die nicht zurückgezahlt werden muss. Daher kann man sagen, dass es sich um Kosten handelt, die vom Staat getragen werden. **
-
Was ist der Unterschied zwischen Ist und Normalkosten?
Der Unterschied zwischen Ist- und Normalkosten liegt in der Art und Weise, wie die Kosten berechnet werden. Ist-Kosten beziehen sich auf die tatsächlich angefallenen Kosten für die Produktion eines bestimmten Guts oder einer Dienstleistung. Normalkosten hingegen sind vorher festgelegte Kosten, die auf Schätzungen basieren und als Referenzpunkt dienen. Ist-Kosten können variieren, da sie von tatsächlichen Produktionsbedingungen und -kosten abhängen. Normalkosten hingegen bleiben konstant, unabhängig von den tatsächlichen Produktionsbedingungen. Ist-Kosten sind daher genauer und zeigen die tatsächlichen Kosten einer Produktion, während Normalkosten als Standard für die Kostenkontrolle und -planung dienen. In der Kostenrechnung werden Ist-Kosten verwendet, um die tatsächliche Rentabilität eines Unternehmens zu analysieren, während Normalkosten zur Budgetierung und zur Festlegung von Verkaufspreisen verwendet werden. **

Was ist der Zusammenhang zwischen Bestandsveränderung und Normalkosten?
Die Bestandsveränderung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens über einen bestimmten Zeitraum. Normalkosten sind die erwarteten Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen. Der Zusammenhang zwischen Bestandsveränderung und Normalkosten besteht darin, dass eine positive Bestandsveränderung zu höheren Normalkosten führen kann, da mehr Materialien oder Ressourcen benötigt werden, um den erhöhten Bestand aufrechtzuerhalten. Eine negative Bestandsveränderung kann dagegen zu niedrigeren Normalkosten führen, da weniger Materialien oder Ressourcen benötigt werden. **
Was sind die Gründe für Abweichungen zwischen Ist- und Normalkosten?
Es gibt verschiedene Gründe für Abweichungen zwischen Ist- und Normalkosten. Zum einen können unvorhergesehene Ereignisse wie Materialengpässe oder Maschinenausfälle zu höheren Kosten führen. Zum anderen können auch ineffiziente Arbeitsprozesse oder mangelnde Qualifikation der Mitarbeiter zu höheren Kosten führen. Zudem können auch Veränderungen in den Marktpreisen oder Währungsschwankungen zu Abweichungen zwischen den geplanten und tatsächlichen Kosten führen. **
Top-Angebote
Produkte zum Begriff Normalkosten:
-
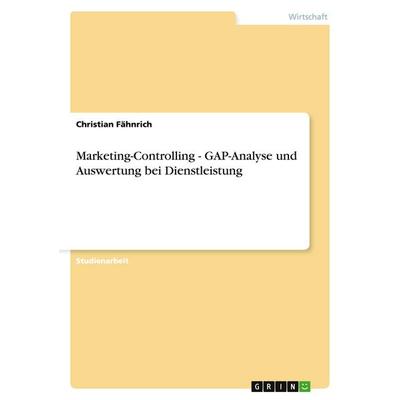
Marketing-Controlling - GAP-Analyse und Auswertung bei Dienstleistung, Taschenbuch von Christian Fähnrich, GRIN, 978-3-638-95254-5Marketing-controlling - Gap-analyse Und Auswertung Bei Dienstleistung, Taschenbuch Von Christian Fähnrich, Grin, 978-3-638-95254-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuer Ansatz für die Prüfung, Kontrolle und Überwachung der lokalen Regierung, Taschenbuch von Raivo Linnas, BoD - Books on Demand, 978-620-3-37635-7Neuer Ansatz Für Die Prüfung, Kontrolle Und Überwachung Der Lokalen Regierung, Taschenbuch Von Raivo Linnas, Bod - Books On Demand, 978-620-3-37635-7, Seitenanzahl: 20868,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Plan und Normalkosten?
Ist Plan und Normalkosten? Diese Frage bezieht sich darauf, ob die geplanten Kosten eines Projekts oder einer Aktivität mit den normalen Kosten übereinstimmen. Der Plan umfasst die geschätzten Kosten, die für die Durchführung eines Projekts erforderlich sind, während die Normalkosten die durchschnittlichen oder typischen Kosten für ähnliche Projekte oder Aktivitäten darstellen. Es ist wichtig, sicherzustellen, dass die geplanten Kosten mit den normalen Kosten übereinstimmen, um sicherzustellen, dass das Projekt im Budget bleibt und effizient durchgeführt wird. Abweichungen zwischen den geplanten und normalen Kosten können auf Probleme im Projektmanagement hinweisen und erfordern möglicherweise eine Überprüfung und Anpassung des Budgets. **
-
Ist und Normalkosten Unterschied?
Ist und Normalkosten Unterschied? Normalkosten sind die Kosten, die unter normalen Betriebsbedingungen für die Produktion eines bestimmten Guts anfallen. Sie dienen als Referenzpunkt für die Kostenplanung und -kontrolle. Im Gegensatz dazu sind Istkosten die tatsächlich angefallenen Kosten für die Produktion eines Guts zu einem bestimmten Zeitpunkt. Der Unterschied zwischen Ist- und Normalkosten kann auf Abweichungen in der Produktionsleistung, den Preisen für Ressourcen oder anderen Faktoren zurückzuführen sein. Die Analyse dieser Unterschiede kann Unternehmen dabei helfen, Effizienzsteigerungen vorzunehmen und Kosten zu senken. **
-
Was versteht man unter Normalkosten?
Was versteht man unter Normalkosten? Normalkosten sind die Kosten, die unter normalen Betriebsbedingungen und unter normaler Auslastung eines Unternehmens anfallen. Sie dienen als Referenzpunkt für die Kostenplanung und -kontrolle. Normalkosten umfassen sowohl fixe als auch variable Kosten und werden oft auf Basis vergangener Erfahrungen oder branchenüblicher Standards geschätzt. Abweichungen von den Normalkosten können auf ineffiziente Prozesse, unerwartete Ereignisse oder Veränderungen im Marktumfeld hinweisen. Es ist wichtig, die Normalkosten regelmäßig zu überprüfen und anzupassen, um eine realistische Kostenbasis für die Unternehmensplanung zu gewährleisten. **
-
Was sind ist und Normalkosten?
Was sind Ist- und Normalkosten? Ist-Kosten sind die tatsächlich angefallenen Kosten für die Produktion von Gütern oder Dienstleistungen. Sie können je nach tatsächlichem Verbrauch von Ressourcen variieren. Normalkosten hingegen sind vorab festgelegte Kosten, die auf Basis von Schätzungen oder Erfahrungswerten berechnet werden. Sie dienen als Referenzpunkt für die Kostenkontrolle und -planung. Abweichungen zwischen Ist- und Normalkosten können auf Effizienzsteigerungen oder -mängel hinweisen und helfen Unternehmen, ihre Leistung zu bewerten und zu verbessern. **
Ähnliche Suchbegriffe für Normalkosten
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist BAB kosten oder normalkosten?
BAB steht für Berufsausbildungsbeihilfe und ist eine finanzielle Unterstützung für Auszubildende. Es handelt sich dabei um eine Förderung, die nicht zurückgezahlt werden muss. Daher kann man sagen, dass es sich um Kosten handelt, die vom Staat getragen werden. **
-
Was ist der Unterschied zwischen Ist und Normalkosten?
Der Unterschied zwischen Ist- und Normalkosten liegt in der Art und Weise, wie die Kosten berechnet werden. Ist-Kosten beziehen sich auf die tatsächlich angefallenen Kosten für die Produktion eines bestimmten Guts oder einer Dienstleistung. Normalkosten hingegen sind vorher festgelegte Kosten, die auf Schätzungen basieren und als Referenzpunkt dienen. Ist-Kosten können variieren, da sie von tatsächlichen Produktionsbedingungen und -kosten abhängen. Normalkosten hingegen bleiben konstant, unabhängig von den tatsächlichen Produktionsbedingungen. Ist-Kosten sind daher genauer und zeigen die tatsächlichen Kosten einer Produktion, während Normalkosten als Standard für die Kostenkontrolle und -planung dienen. In der Kostenrechnung werden Ist-Kosten verwendet, um die tatsächliche Rentabilität eines Unternehmens zu analysieren, während Normalkosten zur Budgetierung und zur Festlegung von Verkaufspreisen verwendet werden. **
-
Was ist der Zusammenhang zwischen Bestandsveränderung und Normalkosten?
Die Bestandsveränderung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens über einen bestimmten Zeitraum. Normalkosten sind die erwarteten Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen. Der Zusammenhang zwischen Bestandsveränderung und Normalkosten besteht darin, dass eine positive Bestandsveränderung zu höheren Normalkosten führen kann, da mehr Materialien oder Ressourcen benötigt werden, um den erhöhten Bestand aufrechtzuerhalten. Eine negative Bestandsveränderung kann dagegen zu niedrigeren Normalkosten führen, da weniger Materialien oder Ressourcen benötigt werden. **
-
Was sind die Gründe für Abweichungen zwischen Ist- und Normalkosten?
Es gibt verschiedene Gründe für Abweichungen zwischen Ist- und Normalkosten. Zum einen können unvorhergesehene Ereignisse wie Materialengpässe oder Maschinenausfälle zu höheren Kosten führen. Zum anderen können auch ineffiziente Arbeitsprozesse oder mangelnde Qualifikation der Mitarbeiter zu höheren Kosten führen. Zudem können auch Veränderungen in den Marktpreisen oder Währungsschwankungen zu Abweichungen zwischen den geplanten und tatsächlichen Kosten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.