Domain checkservice.de kaufen?
Wir ziehen mit dem Projekt
checkservice.de um.
Sind Sie am Kauf der Domain
checkservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain checkservice.de kaufen?
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
Ähnliche Suchbegriffe für Nachträgliche
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
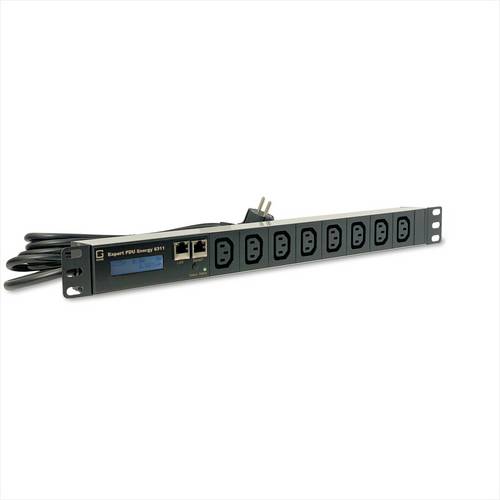
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .403,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
-
Was kostet eine nachträgliche Gaube?
Eine nachträgliche Gaube kann je nach Größe, Materialien und Komplexität des Projekts stark variieren. Die Kosten können auch von der Region und den örtlichen Bauvorschriften abhängen. Es ist ratsam, mehrere Angebote von verschiedenen Bauunternehmen einzuholen, um einen besseren Überblick über die möglichen Kosten zu erhalten. Zudem können zusätzliche Kosten für Genehmigungen, Planung und eventuelle Umbauarbeiten anfallen. Es ist wichtig, alle diese Faktoren zu berücksichtigen, um ein realistisches Budget für den Bau einer nachträglichen Gaube zu erstellen. **
-
Was kostet eine nachträgliche Fußbodenheizung?
Was kostet eine nachträgliche Fußbodenheizung? Die Kosten für die Installation einer Fußbodenheizung hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Raums, dem gewählten Heizsystem und dem Aufbau des Bodenbelags. In der Regel können die Kosten zwischen 50 und 150 Euro pro Quadratmeter liegen. Es ist ratsam, mehrere Angebote von Fachleuten einzuholen, um die besten Preise zu vergleichen und das passende Angebot für die individuellen Bedürfnisse zu finden. Zudem können Fördermittel oder Zuschüsse für die Installation einer Fußbodenheizung in Anspruch genommen werden, um die Kosten zu reduzieren. **


Was ist eine nachträgliche Postverzollung?
Eine nachträgliche Postverzollung bezieht sich auf den Prozess der Verzollung von Postsendungen, die beim Eintreffen im Zielland nicht ordnungsgemäß verzollt wurden. Dies kann aufgrund fehlender oder unvollständiger Zolldokumente oder falscher Deklarationen geschehen. Die nachträgliche Verzollung erfolgt in der Regel durch den Empfänger der Sendung oder durch den Zoll des Ziellandes. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
Die nachträgliche Memoiren des Bras Cubas - Joaquim Maria Machado de Assis, Audio, 9783956155031Die Nachträgliche Memoiren Des Bras Cubas Von Joaquim Maria Machado De Assis, Swr Mediaservices Gmbh, 978-3-95615-503-1, Sprecher: Patrick Blank, Sprache: Deutsch17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
Ähnliche Suchbegriffe für Nachträgliche
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .403,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ärztliche Begutachtung, FachbücherDas Werk "Ärztliche Begutachtung" bietet eine umfassende und praxisnahe Darstellung der Anforderungen an ärztliche Bewertungen, die auf den Standards der Deutschen Gesellschaft für Medizinische Ausbildung basieren. Es richtet sich sowohl an Ärztinnen und Ärzte als auch an Juristinnen und Juristen und erläutert detailliert die notwendigen Kriterien für eine fundierte ärztliche Begutachtung. Die Autoren, erfahrene Fachleute auf ihrem Gebiet, kombinieren theoretische Grundlagen mit praktischen Beispielen, um die Relevanz und Anwendbarkeit der Inhalte zu verdeutlichen. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit medizinischen Bewertungen auseinandersetzen, und bietet wertvolle Einblicke in die Struktur und den Ablauf solcher Begutachtungen. - Umfassende Darstellung der ärztlichen Begutachtung - Basierend auf den Standards der Deutschen Gesellschaft - Praktische Relevanz für Ärzte und Juristen - Erfahrene Autoren mit Fachwissen in Medizin und Recht.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine nachträgliche Gaube?
Eine nachträgliche Gaube kann je nach Größe, Materialien und Komplexität des Projekts stark variieren. Die Kosten können auch von der Region und den örtlichen Bauvorschriften abhängen. Es ist ratsam, mehrere Angebote von verschiedenen Bauunternehmen einzuholen, um einen besseren Überblick über die möglichen Kosten zu erhalten. Zudem können zusätzliche Kosten für Genehmigungen, Planung und eventuelle Umbauarbeiten anfallen. Es ist wichtig, alle diese Faktoren zu berücksichtigen, um ein realistisches Budget für den Bau einer nachträglichen Gaube zu erstellen. **
-
Was kostet eine nachträgliche Fußbodenheizung?
Was kostet eine nachträgliche Fußbodenheizung? Die Kosten für die Installation einer Fußbodenheizung hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Raums, dem gewählten Heizsystem und dem Aufbau des Bodenbelags. In der Regel können die Kosten zwischen 50 und 150 Euro pro Quadratmeter liegen. Es ist ratsam, mehrere Angebote von Fachleuten einzuholen, um die besten Preise zu vergleichen und das passende Angebot für die individuellen Bedürfnisse zu finden. Zudem können Fördermittel oder Zuschüsse für die Installation einer Fußbodenheizung in Anspruch genommen werden, um die Kosten zu reduzieren. **
-
Was ist eine nachträgliche Postverzollung?
Eine nachträgliche Postverzollung bezieht sich auf den Prozess der Verzollung von Postsendungen, die beim Eintreffen im Zielland nicht ordnungsgemäß verzollt wurden. Dies kann aufgrund fehlender oder unvollständiger Zolldokumente oder falscher Deklarationen geschehen. Die nachträgliche Verzollung erfolgt in der Regel durch den Empfänger der Sendung oder durch den Zoll des Ziellandes. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.