Domain checkservice.de kaufen?
Wir ziehen mit dem Projekt
checkservice.de um.
Sind Sie am Kauf der Domain
checkservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain checkservice.de kaufen?
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **

Ähnliche Suchbegriffe für Aktivkonto
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
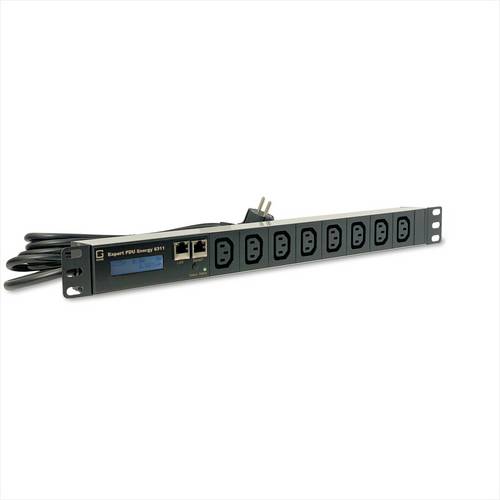
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
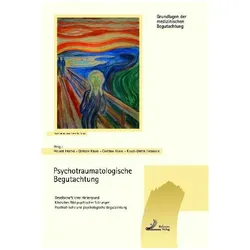
Psychotraumatologische Begutachtung, FachbücherDie Begutachtung der posttraumatischen Belastungsstörung und anderer Krankheiten nach Unfällen und Katastrophen stellt hohe Anforderungen an medizinische und psychologische Sachverständige. Um diejenigen Menschen, die schweren psychischen Traumatisierungen ausgesetzt waren, angemessen zu entschädigen, ist eine objektive, wissenschaftlich begründete und reproduzierbare Begutachtung unverzichtbar. Dieses Buch gibt einen Überblick über den gesellschaftlichen Hintergrund und das klinische Bild psychischer Störungen. Es vermittelt die Grundlagen der psychiatrischen und neuropsychologischen Begutachtung und Bewertung posttraumatischer Störungen und verwandter Krankheitsbilder. Der Band wendet sich an Ärzte, Psychologen, Sachverständige, Sozialwissenschaftler, Mitarbeiterinnen und Mitarbeiter in gesetzlichen und privaten Versicherungen, Anwälte und Richter.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **

Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **
-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
Ähnliche Suchbegriffe für Aktivkonto
-
Psychotraumatologische Begutachtung, FachbücherDie Begutachtung der posttraumatischen Belastungsstörung und anderer Krankheiten nach Unfällen und Katastrophen stellt hohe Anforderungen an medizinische und psychologische Sachverständige. Um diejenigen Menschen, die schweren psychischen Traumatisierungen ausgesetzt waren, angemessen zu entschädigen, ist eine objektive, wissenschaftlich begründete und reproduzierbare Begutachtung unverzichtbar. Dieses Buch gibt einen Überblick über den gesellschaftlichen Hintergrund und das klinische Bild psychischer Störungen. Es vermittelt die Grundlagen der psychiatrischen und neuropsychologischen Begutachtung und Bewertung posttraumatischer Störungen und verwandter Krankheitsbilder. Der Band wendet sich an Ärzte, Psychologen, Sachverständige, Sozialwissenschaftler, Mitarbeiterinnen und Mitarbeiter in gesetzlichen und privaten Versicherungen, Anwälte und Richter.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
-
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.